Bu yazımızda Sanayi ve Teknoloji Bakanlığı’nın Teknoloji Hamlesi Programı’nda başvuru dokümanları arasında yer alan fizibilite veri dosyasını inceleyeceğiz.
Teknoloji Hamlesi Programı’nda fizibilite dosyası, klasik özel sektör yatırım fizibilitesinden farklı bir mantıkla okunur.
Özel sektör yatırımcısı genellikle şunu sorar:
“Bu yatırım bana kaç yılda para kazandırır?”
Bakanlık için sorulacak soru ise sadece finansal kazanç değil, daha detaylı bir çerçevede şekillenir:
“Bu yatırımın ülkemize katma değeri nedir; devlet açısından rasyonel mi ve firmanın finansal durumu açısından uygulanabilir mi?”
Program kapsamında aşağıdaki başlıklarda inceleme yapılmaktadır.
Denetçinin Öncelikli İnceleme Alanları Nelerdir?
Fizibilite dosyası Excel’de detaylı tablolar halinde hazırlanır. Denetçi bu tabloları sistematik şekilde inceler. Başlıca kontrol alanları şunlardır:
a) Şirketin Genel Finansal Durumu
- Bilanço ve finansal rasyolar incelenir:
- Likidite
- Borçluluk
- Öz kaynak yapısı
- Devamlılık (şirketin ayakta kalabilirliği)
Burada amaç:
“Ciddi şekilde zor durumda olan bir firmaya değil, ayağı yere basan ama sıçramaya çekinen bir firma desteklenir.”
b) Yatırımın Yerlilik Oranı
- Denetçi, yatırımın ne kadarı yerli, ne kadarı ithal olduğunu kontrol eder. Yüksek yerlilik oranı genellikle olumlu değerlendirilir.
- Amaç:
- Yerli üretimi teşvik etmek
- İç piyasada katma değer yaratmak
- Sadece ithal bağımlılığına hibe verilmesini önlemek
c) Amortisman ve Teknoloji Uyumu
- Yatırımın amortisman süresi ve teknolojinin ekonomik ömrü kıyaslanır.
- Örnek: Makine 10 yılda amorti olurken teknoloji 3 yılda eskirse → bu proje finansal ve stratejik olarak uyumsuz görülür.
Buradaki mantık: makineyi amorti etmeden teknoloji eskirse, yatırım devlet parasıyla kısa ömürlü bir varlık üretmiş olur.
d) Yatırımın Yıllara Dağılımı ve Finansman Planı
Fizibilitede yıllar bazında yatırım kırılımı bulunur:
- Hangi aylarda hangi makine, ekipman veya altyapı alınacak?
- Yatırım öz sermaye ile mi, kredi ile mi yoksa hibe ile mi finanse edilecek?
- Kredi varsa geri ödeme planı detaylı şekilde çıkarılır: faizler, anapara ödemeleri, yıllık yük
Mantık: Denetçi, hibe olmasa da firma yatırımın bir kısmını kendi kaynaklarıyla sürdürebiliyor mu? sorusunu sorar.
e) İşletme Sermayesi ve Tam Kapasite Hesapları
Fizibilite dosyasında ayrıca işletme sermayesi ve üretim maliyetleri hesaplanır:
- Üretilecek ürün için hammadde, enerji, personel, bakım giderleri belirlenir
- Stok süresi ve tam kapasite üretim planı hesaplanır
- Yıllara göre işletme gelir-gider tablosu çıkarılır
- Bu tablolardan kar ve kar marjı bulunur
Mantık: Denetçi, projenin gerçekçi ve operasyonel olarak yönetilebilir olduğunu görmek ister. Kağıt üstünde değil, sahada çalışabilir mi sorusu burada yanıt bulur.
f) Proje Nakit Akım Tablosu ve Net Bugünkü Değer (NPV)
- Yıllık nakit akımları hesaplanır
- İskonto oranı ile bugünkü değere getirilir
- Net Bugünkü Değer (NPV) ve İç Verim Oranı (IRR) hesaplanır
Bu hesaplar, kamu kaynağının zaman değerini ve projenin ekonomik sürdürülebilirliğini gösterir.
ROI burada doğrudan yer almaz, çünkü ROI sadece toplam kazancı ölçerken, NPV paranın zaman değerini ve sermaye maliyetini dikkate alır. Risk ise iskonto oranı aracılığıyla dolaylı olarak yansıtılabilir. Bu nedenle devlet için NPV ve IRR, ROI’den çok daha anlamlıdır.
Fizibilite dosyasında ROI (Return on Investment) hesaplanmadığını görüyoruz. Bunun sebepleri neler olabilir diye araştırarak bazı çıkarımlar yapılabilir.
ROI, Bir yatırımın ne kadar kazanç ürettiğini, yatırılan paraya oranlayarak gösterir.
Bakanlığın sorduğu soru ise şudur:
Devlet parasıyla, proje sürdürülebilir, stratejik ve teknolojik kazanım sağlayan bir yatırım mı yapılacak, yoksa sadece kısa vadeli kâr elde etmek için mi kullanılacak?
Örneğin;
İlk yatırım (t = 0): –1.000.000 TL
Proje süresi: 5 yıl
Varsayalım ki her yıl net nakit girişi: 300.000 TL
İskonto oranı (sermaye maliyeti): %10
Toplam net nakit girişi:
- 5 yıl × 300.000 = 1.500.000 TL
ROI formülü (klasik):
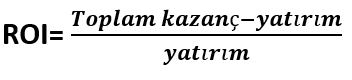
📌 ROI diyor ki:
“Bu proje bana yatırdığım paranın %50 fazlasını kazandırıyor.”
Ama burada zaman YOK.
1.500.000 TL:
- İlk yılda mı geldi?
- Son yılda mı geldi?
- Riskli mi?
ROI, nakit akışlarının zamanlamasını ve paranın zaman değerini dikkate almaz. Risk de ROI tarafından doğrudan ölçülmez.
Şimdi NPV’yi hesaplayalım;
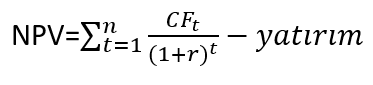
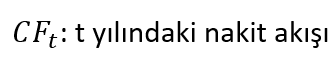
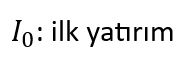
CFt (Cash Flow): Her yıl gelen net nakit akışı (örneğimizdeki yıllık 300.000 TL)
r: İskonto oranı / Sermaye maliyeti (%10)
t: İlgili yıl
n: Projenin toplam süresi
Yatırım: Başlangıçta harcanan tutar (1.000.000 TL)
Yıllara göre iskonto edilmiş nakit akımları:
| Yıl | Nakit Akışı | İskonto Katsayısı (%10) | Bugünkü Değer |
| 1 | 300.000 | 1 / 1,1 = 0,909 | 272.727 |
| 2 | 300.000 | 0,826 | 247.934 |
| 3 | 300.000 | 0,751 | 225.395 |
| 4 | 300.000 | 0,683 | 204.905 |
| 5 | 300.000 | 0,621 | 186.277 |
Toplam bugünkü değer:
= 1.137.238 TL
NPV=1.137.238−1.000.000=+137.238 TL
Bu proje, sermayenin %10 maliyetini karşıladıktan sonra bile 137 bin TL ek değer yaratıyor.
ROI aynı kalırken 2. Senaryoda getiri geç gelirse;
İlk 3 yıl: 0
4.yıl:750.000 TL
5.yıl:750.000 TL
ROI hâlâ %50
Ama NPV:
| Yıl | Nakit Akışı | İskonto Katsayısı | Bugünkü Değer |
| 4 | 750.000 | 0,683 | 512.260 |
| 5 | 750.000 | 0,621 | 465.691 |
Toplam bugünkü değer: 977.951 TL
NPV = 977.951 − 1.000.000 = −22.049 TL
Yorum:
- ROI: “Harika, %50 kazanç!”
- NPV: “Hayır, sermaye maliyetini bile karşılamıyor.”
NPV, ROI’ye kıyasla paranın zaman değerini ve sermaye maliyetini dikkate alan daha gelişmiş bir yatırım değerlendirme yöntemidir.
ROI > 0
→ Toplam para olarak kazanıyorsun
NPV > 0
→ Sermayenin maliyetinden daha iyi kazanıyorsun
ROI “kazandın mı?” diye sorar.
NPV “beklemeye değdi mi?” diye sorar.
Fizibilite Dosyasının Mantığı
Toparlarsak, bir Teknoloji Hamlesi fizibilitesi şunları gösterir:
- Finansal güven: Firma bu yatırımı yapabilir mi?
- Stratejik yerli kazanım: Yatırım yerli üretim ve teknoloji geliştirme odaklı mı?
- Teknoloji uyumu: Amortisman süresi ve teknolojik ömür dengeli mi?
- Operasyonel gerçekçilik: Üretim, stok, personel, hammadde ve tam kapasite planlaması doğru mu?
- Kamu kaynağı mantığı: Hibe olmasa firma yatırımını sürdürebiliyor mu?
Teknoloji Hamlesi fizibilitesi, “çok kârlı yatırım” değil, “stratejik ve sürdürülebilir yatırım” mantığıyla hazırlanır.
Fizibilite değerlendirmelerinde NPV ve IRR genellikle ROI’den daha fazla önem taşır. NPV, IRR, tam kapasite maliyet tabloları, yerli-ithal ayrımı ve amortisman uyumu gibi göstergeler üzerinden hem teknik hem finansal riskleri değerlendirir.
- Kar marjı (profit margin)
- Net Bugünkü Değer (NPV)
- İç Verim Oranı (IRR / internal rate of return)
Bunlar birbirini tamamlayan göstergelerdir, her biri farklı bakış açısı verir.
a) Kar Marjı
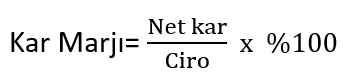
Ne gösterir: Ürün veya proje bazında kârlılık oranını, yani satışlardan ne kadar net kar elde edileceğini
- Sınırları:
- Zaman değeri yok
- Sermaye maliyeti yok
- Sadece operasyonel verimlilik göstergesi
Özet: Kar marjı proje çalışıyor mu sorusunu yanıtlar ama yatırımın gerçek geri dönüşünü ölçmez.
b) NPV (Net Bugünkü Değer)
- Gelecekteki nakit akışlarını iskonto ederek bugünkü değere getirir.
- Ne gösterir:
- Projenin sermaye maliyetini karşılayıp karşılamadığını
- Yatırımın ekonomik anlamda değer yaratıp yaratmadığını
- Sınırları:
- Sadece yatırımın bugünkü değere göre kazanç veya kaybını gösterir
- Risk ve likiditeyi direkt ölçmez (iskonto oranıyla dolaylı ölçülür)
Özet: NPV → “Bu yatırım sermaye maliyetini geçiyor mu?” sorusunu yanıtlar. Pozitif NPV, kullanılan iskonto oranına göre projenin ekonomik değer yarattığını gösterir.
c) IRR (İç Verim Oranı)
- Hesap: Yatırımın NPV’sini sıfır yapan iskonto oranı
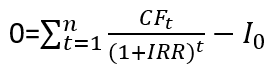
IRR: aradığımız oran
Örneğin;
İlk yatırım: 1.000.000 TL
Proje süresi: 5 yıl
Varsayalım ki her yıl net nakit girişi: 300.000 TL
| Yıl | Nakit Akışı (TL) |
| 0 | -1.000.000 |
| 1 | 300.000 |
| 2 | 300.000 |
| 3 | 300.000 |
| 4 | 300.000 |
| 5 | 300.000 |
- PV toplamı ≈ 1.137.238 TL idi.
- NPV = +137.238 TL
NPV pozitif olduğuna göre:
IRR > %10
%15 iskonto oranı
Bugünkü değerler:
- Yıl 1: 300.000 / 1,15 = 260.870
- Yıl 2: 300.000 / 1,15² = 226.844
- Yıl 3: 300.000 / 1,15³ = 197.255
- Yıl 4: 300.000 / 1,15⁴ = 171.526
- Yıl 5: 300.000 / 1,15⁵ = 149.153
Toplam PV:
260.870 + 226.844 + 197.255 + 171.526 + 149.153 = 1.005.648 TL
NPV:
1.005.648 − 1.000.000 = +5.648 TL
Hâlâ pozitif.
Dolayısıyla:
IRR > %15
%16 iskonto oranı
Bugünkü değerler:
Yıl 1: 300.000 / 1,16 = 258.621
Yıl 2: 300.000 / 1,16² = 222.949
Yıl 3: 300.000 / 1,16³ = 192.197
Yıl 4: 300.000 / 1,16⁴ = 165.687
Yıl 5: 300.000 / 1,16⁵ = 142.834
Toplam PV ≈ 982.288 TL
NPV:
982.288 − 1.000.000 = −17.712 TL
Artık negatif.
Dolayısıyla:
IRR < %16
Sonuç
IRR yaklaşık:
%15,2 civarındadır (tam değer %15,24).
Bu oran, projenin NPV’sini sıfıra indiren iskonto oranıdır. Başka bir ifadeyle, projenin içsel getiri oranı yaklaşık %15,24’tür.
d) WACC (Sermaye maliyeti) ne demek?
WACC = şirketin parayı kullanma “bedeli”
“Bu parayı kullanmazsam, başka yerde ortalama %10 kazanabilirim.”
Bu yüzden:
- %10 altı getiri → kötü
- %10 üstü getiri → iyi
IRR/WACC nasıl yorumlanır?
“Bu proje en fazla hangi iskonto oranına kadar kârlı kalıyor?” sorusunu yanıtlar.
Diyelim sermaye maliyetin (WACC) %10.
- IRR = %15,3
- Sermaye maliyeti = %10
Çünkü:
IRR > sermaye maliyeti
👉 Proje kabul edilir.
Eğer:
- IRR = %8
- Sermaye maliyeti = %10
olsaydı:
👉 Proje reddedilirdi.
ROI – NPV – IRR farkı
| ROI: | Toplam ne kadar kazandım? |
| NPV: | Bugünkü net değer ne kadar? |
| IRR: | Projenin yıllık getiri oranı nedir? |
Finansal fizibilitelerde genellikle üçü birlikte kullanılır:
- ROI → hızlı bakış
- NPV → değer yaratıyor mu?
- IRR → getirisi yeterli mi?
Amacın ne?
Amacına göre değerleri yorumlaman gerekir.
| Proje | NPV | IRR |
| A | 500.000 TL | %12 |
| B | 100.000 TL | %25 |
Bu rakamlar ne demek?
Proje A
- NPV = 500.000 TL
- Şirketin sermaye maliyetini (örneğin %10) düştükten sonra proje şirkete 500.000 TL ek değer katıyor.
- IRR = %12
- Projenin yıllık getirisi yaklaşık %12.
Proje B
- NPV = 100.000 TL
- Şirkete 100.000 TL ek değer katıyor.
- IRR = %25
- Projenin yıllık getirisi yaklaşık %25.
Hangisi daha iyi?
Bu sorunun cevabı: Amacın ne?
Amaç 1: Şirketin toplam değerini daha çok artırmak
Bu durumda NPV’ye bakılır.
Çünkü şirketler genellikle şunu ister:
“Kasama en fazla net değeri hangi proje koyuyor?”
Burada:
- A → +500.000 TL
- B → +100.000 TL
Seçim: A
Çünkü şirkete daha fazla para kazandırıyor.
Amaç 2: Paran en yüksek oranda büyüsün 📈
Bu durumda IRR’ye bakılır.
Burada:
- A → %12 getiri
- B → %25 getiri
Seçim: B
Çünkü her 100 TL daha hızlı büyüyor.
Basit bir benzetme
Diyelim iki yatırım fırsatı var:
Yatırım A
- 10 milyon TL yatırıyorsun
- 500 bin TL net değer yaratıyor
- Getiri: %12
Yatırım B
- 500 bin TL yatırıyorsun
- 100 bin TL net değer yaratıyor
- Getiri: %25
Eğer çok büyük bir şirketsen:
“Benim için önemli olan toplam para.”
→ A’yı seçebilirsin.
Ama sermayen sınırlıysa:
“Az param var, en hızlı büyüyen yatırım hangisi?”
→ B’yi seçebilirsin.
Projeler arasında çelişki varsa çoğu zaman NPV önceliklidir.
Çünkü şirketlerin nihai amacı genellikle yüzde değil, toplam değer yaratmaktır. IRR ise özellikle farklı büyüklükteki projeleri karşılaştırırken çok faydalıdır.
Tümünü özetleyecek olur isek;
Proje tanımımız neydi?
- Başlangıç yatırım (t=0): -1.000.000 TL
- Süre: 5 yıl
- Yıllık net nakit akışı: 300.000 TL
- Alternatif sermaye maliyeti (WACC): %10
NPV (Net Bugünkü Değer)
NPV: tüm nakit akışlarının bugünkü değeri – yatırım
Önce bugünkü değer:
- Yıl 1: 300.000 / 1,1 = 272.727
- Yıl 2: 247.934
- Yıl 3: 225.395
- Yıl 4: 204.905
- Yıl 5: 186.277
Toplam PV ≈ 1.137.238 TL
NPV:
1.137.238 − 1.000.000 = +137.238 TL
👉 Yorum:
- Proje WACC (%10) üzerinde değer yaratıyor
- Kabul edilir
IRR (İç kârlılık oranı)
IRR = NPV’yi sıfır yapan oran
Bu projede yaklaşık:
👉 IRR ≈ %15,3
“Bu proje yıllık %15,3 kazanç üretir”
Karşılaştırma:
- WACC = %10
- IRR = %15,3
👉 %15,3 > %10 → proje iyi
ROI (basit bakış)
ROI = (Toplam kazanç – yatırım) / yatırım
- Toplam kazanç: 1.500.000
- Yatırım: 1.000.000
ROI = %50
Ama:
- zaman yok
- risk yok
- iskonto yok
👉 sadece “kabaca kâr”
Geri ödeme süresi (Payback Period)
300.000 TL / yıl
1.000.000 TL geri dönüş:
- 3 yıl = 900.000 TL
- kalan = 100.000 TL
-
- yıl içinde tamamlanır
👉 Payback ≈ 3,3 yıl
Karar mekanizması (gerçek finans yaklaşımı)
Şirketler genelde şu sırayla bakar:
1. NPV (ana kriter)
- +137.238 TL → ✔ kabul
2. IRR (kontrol kriteri)
- %15,3 > %10 → ✔ kabul
3. Payback (risk kontrolü)
- 3–4 yıl → orta risk
4. ROI (ikincil bilgi)
- %50 → sadece fikir verir
Son karar
Bu proje:
✔ NPV pozitif
✔ IRR > WACC
✔ Payback makul
👉 PROJE KABUL
En kritik zihinsel model
- WACC = “eşik”
- NPV = “kaç para kazandırıyor?”
- IRR = “hangi hızda büyüyor?”
- Payback = “ne kadar sürede geri dönüyor?”
Bu proje:
%10 maliyetle alınan parayı kullanıp, %15,3 getiri üreterek şirkete 137.238 TL net değer kazandırıyor ve yaklaşık 3,3 yılda kendini geri ödüyor.
Buraya kadar ROI, NPV, IRR, WACC ve geri ödeme süresinin ne anlama geldiğini inceledik. Ancak devlet destekleri açısından asıl önemli soru, bu göstergelerin tek tek ne söylediğinden çok, birlikte okunduğunda yatırım hakkında nasıl bir resim ortaya çıkardıklarıdır.
Bir fizibilite dosyasını okurken yalnızca “NPV pozitif mi?” veya “IRR kaç?” sorusuna odaklanmak yeterli değildir. Firmanın mevcut finansal yapısı, yatırımın finansman modeli, işletme sermayesi ihtiyacı, üretim kapasitesi, yerli ve ithal girdi dağılımı, teknolojinin ekonomik ömrü ve yatırım sonrasında oluşacak nakit akışları birlikte değerlendirilmelidir.
Çünkü kamu açısından mesele yalnızca yatırımın kârlı olması değildir. Asıl mesele, kamu desteğinin ekonomik ve stratejik açıdan anlamlı bir yatırıma yönlendirilip yönlendirilmediğidir.
Bu nedenle bir fizibilite dosyasını okurken şu dört soruyu birlikte sormak gerekir:
1. Firma bu yatırımı gerçekleştirebilecek finansal güce sahip mi?
2. Yatırım kendi sermaye maliyetinin üzerinde bir ekonomik değer yaratıyor mu?
3. Üretim, kapasite, hammadde, işletme sermayesi ve teknoloji varsayımları gerçekçi mi?
4. Kamu desteği bu yatırımı yalnızca daha kârlı mı hale getiriyor, yoksa ülke açısından ilave bir stratejik değer de yaratıyor mu?
İyi bir fizibilite dosyası “Bu yatırım kârlı mı?” sorusuna değil, “Bu yatırım finansal olarak sürdürülebilir mi, ekonomik değer yaratıyor mu ve kamu desteğiyle gerçekleştirilmesi ülke açısından anlamlı mı?” sorularının tamamına cevap verebilmelidir.
Umarım bu yazım mühendis arkadaşlarıma yardımcı olacaktır…